Como Consultar o QSA e Analisar Sócios no CNPJ com Segurança?
Por trás de cada número de inscrição no Cadastro Nacional da Pessoa Jurídica existe uma rede viva de responsabilidades legais, participações patrimoniais e poderes de assinatura. Compreender a leitura técnica do Quadro de Sócios e Administradores é o alicerce para decisões seguras de crédito, contratação e conformidade corporativa.
No ambiente de negócios brasileiro, fechar uma parceria comercial, homologar um fornecedor estratégico ou liberar uma linha de crédito sem conhecer quem efetivamente comanda a pessoa jurídica envolvida representa uma exposição desnecessária a riscos operacionais, fiscais e reputacionais. Embora o Cartão CNPJ básico revele informações essenciais sobre endereço, atividade econômica principal e situação cadastral, é na composição societária que reside a resposta sobre quem detém legitimidade jurídica para assumir obrigações em nome da empresa.
Essa radiografia institucional recebe o nome oficial de Quadro de Sócios e Administradores, amplamente conhecido pela sigla QSA. Mantido na base nacional administrada pela Receita Federal do Brasil em integração contínua com as Juntas Comerciais e Cartórios de Registro Civil das Pessoas Jurídicas, o QSA traduz em registro público quem são os proprietários do capital social, os administradores eleitos ou nomeados e eventuais pessoas jurídicas controladoras, como holdings familiares ou grupos empresariais.
Com a digitalização acelerada dos fluxos de onboarding B2B e com o avanço de plataformas especializadas como consulta-cnpj.com, o acesso estruturado a esses dados deixou de ser privilégio exclusivo de grandes bancos ou escritórios de advocacia. Contudo, ter o relatório em tela não substitui o domínio técnico da interpretação cadastral. Saber diferenciar um sócio quotista sem poder de gerência de um sócio-administrador, identificar sinais de empresas recém-alteradas por laranjas ou cruzar a qualificação cadastral com a natureza jurídica evita contratos nulos e prejuízos financeiros severos.
O Que É o Quadro de Sócios e Administradores e Qual Seu Papel Jurídico
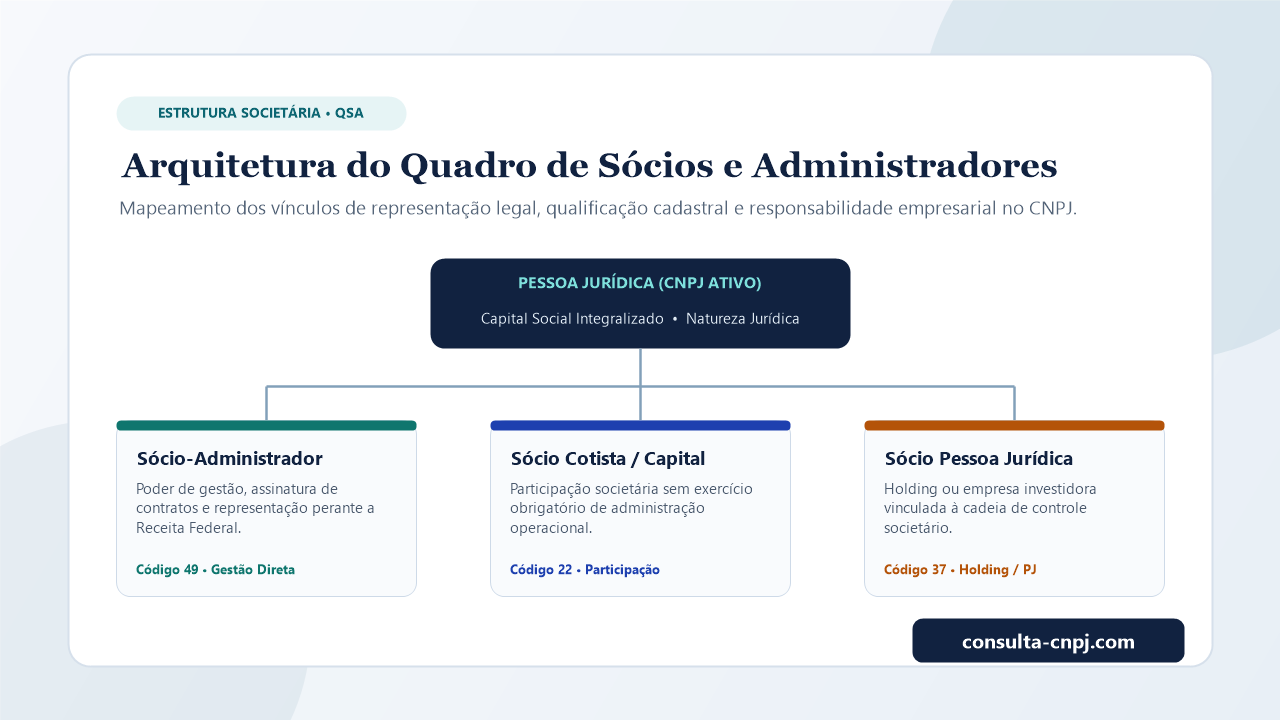
O Quadro de Sócios e Administradores corresponde ao conjunto formal de pessoas físicas e jurídicas vinculadas à titularidade ou à direção de determinada sociedade perante o fisco federal. Na prática jurídica e contábil, ele funciona como um espelho resumido das cláusulas mais sensíveis do contrato social, do estatuto ou da ata de assembleia que definiu a governança da companhia.
Sua função ultrapassa a mera curiosidade comercial. Quando uma organização assina um termo de confidencialidade, emite uma duplicata mercantil, contrata um serviço recorrente ou participa de uma licitação pública, a validade plena do ato depende da assinatura de alguém com poderes legítimos de representação. Se o signatário for apenas um sócio investidor sem atribuição administrativa, ou um ex-dirigente já destituído em junta comercial cuja atualização ainda não foi conferida, a contraparte pode enfrentar questionamentos futuros sobre a eficácia do instrumento contratual.
Além da legitimidade contratual, o QSA desempenha papel central na prevenção à lavagem de dinheiro, no combate a fraudes fiscais estruturadas e na identificação de grupos econômicos de fato. Em processos de recuperação judicial, execuções trabalhistas ou ações tributárias, a verificação histórica dos integrantes do quadro societário ajuda auditores e departamentos jurídicos a entender se houve sucessão empresarial irregular, esvaziamento patrimonial ou concentração de múltiplas empresas inativas sob o mesmo núcleo de administradores.
Diferença Entre Titularidade do Capital e Poder de Administração
Um equívoco recorrente entre profissionais fora da área jurídica consiste em presumir que todo sócio listado no CNPJ pode assinar contratos ou movimentar contas em nome da empresa. A legislação societária brasileira distingue claramente o detentor de quotas ou ações daquele investido na função de administrador. Um sócio pode possuir parcela expressiva do capital social e, ainda assim, permanecer estritamente como sócio cotista ou acionista sem poderes executivos.
Por outro lado, existem cenários em que o administrador sequer integra o capital social, atuando como diretor executivo ou administrador não sócio devidamente nomeado em contrato social ou ata arquivada. Quando a empresa opta por esse modelo profissionalizado, o QSA reflete o vínculo administrativo com código específico de qualificação, sinalizando ao mercado quem responde pela gestão cotidiana e pela representação ativa perante bancos, clientes e órgãos públicos.
Naturezas Jurídicas Que Possuem ou Dispensam QSA
Nem todo CNPJ exibe uma lista de sócios no formato tradicional, e compreender essa variação impede falsos alarmes durante a análise cadastral. Sociedades Empresárias Limitadas, Sociedades Anônimas, Sociedades Simples e Cooperativas apresentam quadro societário ou diretoria registrados conforme suas regras específicas. Já o Microempreendedor Individual e o Empresário Individual constituem figuras jurídicas em que não há separação societária entre múltiplos sócios; nesses formatos, a vinculação direta recai sobre o titular pessoa física, razão pela qual o campo tradicional de QSA pode aparecer simplificado ou ausente em certos espelhos cadastrais.
No caso da Sociedade Limitada Unipessoal, criada para permitir que um único empreendedor constitua sociedade limitada com proteção patrimonial sem precisar de um sócio figurativo, o quadro societário passa a constar regularmente com apenas um titular exercendo papel de sócio-administrador. Identificar a natureza jurídica antes de julgar a composição do QSA é, portanto, o primeiro filtro de leitura profissional.
Códigos de Qualificação e Leitura Técnica dos Vínculos Societários
Ao abrir um registro societário completo, o analista encontra ao lado de cada nome um código e uma descrição de qualificação cadastral padronizada pela Receita Federal. Esses códigos não são meros rótulos burocráticos: eles definem com precisão o grau de autoridade e a relação jurídica de cada participante com a pessoa jurídica avaliada.
Entre as classificações mais comuns encontradas em empresas brasileiras destacam-se a figura do Sócio-Administrador, que reúne participação no capital e mandato de gestão direta; o Sócio Cotista ou Sócio, que aporta recursos sem necessariamente dirigir a operação; e o Administrador não sócio, muito comum em médias e grandes companhias com governança estruturada. Em sociedades anônimas de capital fechado ou aberto, os cargos aparecem frequentemente discriminados como Diretor ou Presidente, acompanhando a estrutura estatutária arquivada.
Outro detalhe de enorme relevância estratégica é a presença de Sócio Pessoa Jurídica ou Sócio Pessoa Jurídica Domiciliada no Exterior. Quando outra empresa figura dentro do quadro societário, a análise não deve parar no primeiro nível. Uma diligência bem executada exige seguir a cadeia societária até alcançar as pessoas físicas beneficiárias finais, evitando que estruturas em camadas ocultem conflitos de interesse, partes relacionadas ou impedimentos legais para contratar com o setor público.
Participação de Holdings e Estruturas em Camadas
O uso de holdings patrimoniais e operacionais cresceu de forma expressiva no Brasil por razões ligadas ao planejamento sucessório, à organização societária de grupos familiares e à proteção estratégica de ativos. Quando uma empresa operacional tem seu capital controlado por uma holding limitada ou anônima, o QSA da empresa operacional listará o CNPJ da holding como sócia e indicará o administrador pessoa física responsável pela condução dos negócios.
Em análises de crédito ou fusões e aquisições, mapear a árvore completa até o controlador último permite avaliar o patrimônio consolidado do grupo, detectar eventuais passivos cruzados em outras controladas e confirmar se as garantias oferecidas em uma operação pertencem de fato ao ente operacional ou à controladora. Ignorar a segunda camada societária deixa pontos cegos críticos na avaliação de risco.
Sócios Residentes no Exterior e Representantes Legais
Empresas brasileiras com investimento estrangeiro direto apresentam configurações específicas no Quadro de Sócios e Administradores. Pessoas físicas domiciliadas fora do país ou entidades estrangeiras que detêm participação societária no Brasil precisam obrigatoriamente constituir procurador residente no território nacional com poderes para receber citações e responder perante a administração tributária.
Na base cadastral, essa exigência se reflete na presença do representante legal ou procurador vinculado ao sócio estrangeiro, frequentemente identificado por código próprio de qualificação. Para departamentos jurídicos e equipes de compliance internacional, verificar se o procurador mantém mandato vigente e residência regular evita surpresas em notificações contratuais ou litígios comerciais envolvendo investidores de fora do Brasil.
Due Diligence Empresarial: Como Validar Parceiros Antes de Fechar Negócio
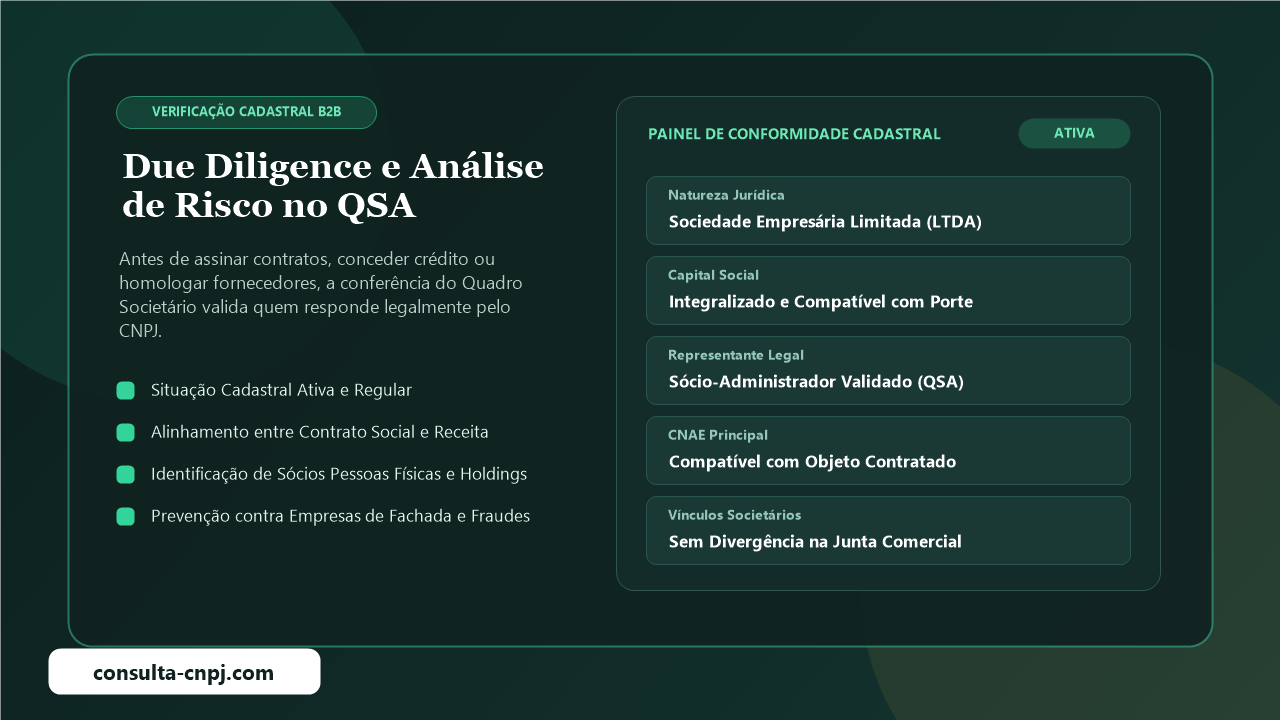
Em mercados competitivos, a velocidade comercial costuma pressionar as equipes de vendas e suprimentos a aprovar novos cadastros em questão de minutos. Entretanto, liberar um fornecedor ou conceder prazo de pagamento a um cliente empresarial sem checagem mínima do histórico societário abre espaço para inadimplência planejada, fraudes documentais e responsabilização solidária em cadeias produtivas.
Uma rotina estruturada de due diligence não precisa travar a operação comercial; quando apoiada por ferramentas confiáveis para consultar qsa com agilidade, a triagem inicial ocorre em segundos e direciona atenção humana apenas para os casos que exibem alertas reais de risco. O segredo está em estabelecer critérios objetivos que cruzem dados cadastrais básicos com sinais comportamentais da estrutura societária.
O primeiro cruzamento essencial envolve o tempo de existência do CNPJ frente à data de ingresso dos atuais sócios. Empresas antigas adquiridas abruptamente por novos administradores sem histórico prévio no setor — fenômeno frequentemente observado na compra de "empresas de prateleira" para simulação de capacidade técnica ou obtenção fraudulenta de crédito — acendem um alerta imediato quando a data de entrada no QSA é muito recente em contraste com um CNPJ fundado há vários anos.
Sinais de Alerta em Alterações Societárias Recentes
Nem toda troca de sócios indica irregularidade; fusões, sucessões familiares e entradas de investidores fazem parte da vida saudável das companhias. Contudo, determinados padrões estatísticos merecem investigação aprofundada antes da celebração de contratos relevantes:
- Substituição simultânea de todos os sócios acompanhada de mudança drástica de CNAE: Quando uma antiga prestadora de serviços administrativos altera repentinamente todo o quadro societário e passa a atuar no comércio atacadista de mercadorias de alto valor, há risco clássico de utilização de histórico antigo para fraudar limites de crédito.
- Capital social incompatível com o porte da operação negociada: Embora não exista correlação rígida em todos os setores, contratos milionários propostos por empresas recém-constituídas com capital irrisório e único administrador sem vínculo prévio no segmento exigem garantias adicionais ou pagamento antecipado.
- Concentração excessiva de empresas baixadas ou inaptas vinculadas aos mesmos sócios: Analisar se os administradores atuais já conduziram outras empresas encerradas com pendências fiscais ou baixas por inaptidão ajuda a distinguir empreendedores seriais bem-sucedidos de operadores recorrentes de empresas descartáveis.
- Divergência entre o signatário da proposta e os administradores listados: Se a pessoa que negocia e assina em nome da empresa não consta como sócio-administrador nem apresenta procuração pública válida assinada por quem tem poderes no QSA, a assinatura pode ser questionada em juízo.
Alinhamento Entre Capital Social, Porte e Capacidade Operacional
Embora o capital social informado no CNPJ represente o montante subscrito ou integralizado pelos sócios na constituição ou em alterações posteriores — e não o faturamento corrente da companhia —, sua leitura combinada com o porte empresarial (Microempresa, Empresa de Pequeno Porte ou Demais) fornece contexto importante sobre a solidez estrutural do negócio.
Em licitações públicas e grandes concorrências privadas, editais exigem comprovação de patrimônio líquido mínimo e regularidade societária compatível com o objeto licitado. A comparação entre o capital social registrado, a composição de quotas entre os sócios e o histórico de integralização protege o contratante contra empresas subcapitalizadas incapazes de suportar eventuais multas contratuais ou entregas de grande escala.
Ciclo de Atualização Entre Juntas Comerciais, Redesim e Receita Federal
Uma dúvida frequente entre contadores, advogados e analistas de cadastro diz respeito ao tempo necessário para que uma mudança aprovada pelos sócios apareça refletida publicamente no espelho do CNPJ. Compreender o fluxo técnico entre a elaboração de uma alteração contratual e sua consolidação na base federal explica por que eventuais defasagens temporárias acontecem e como lidar com elas de forma segura.
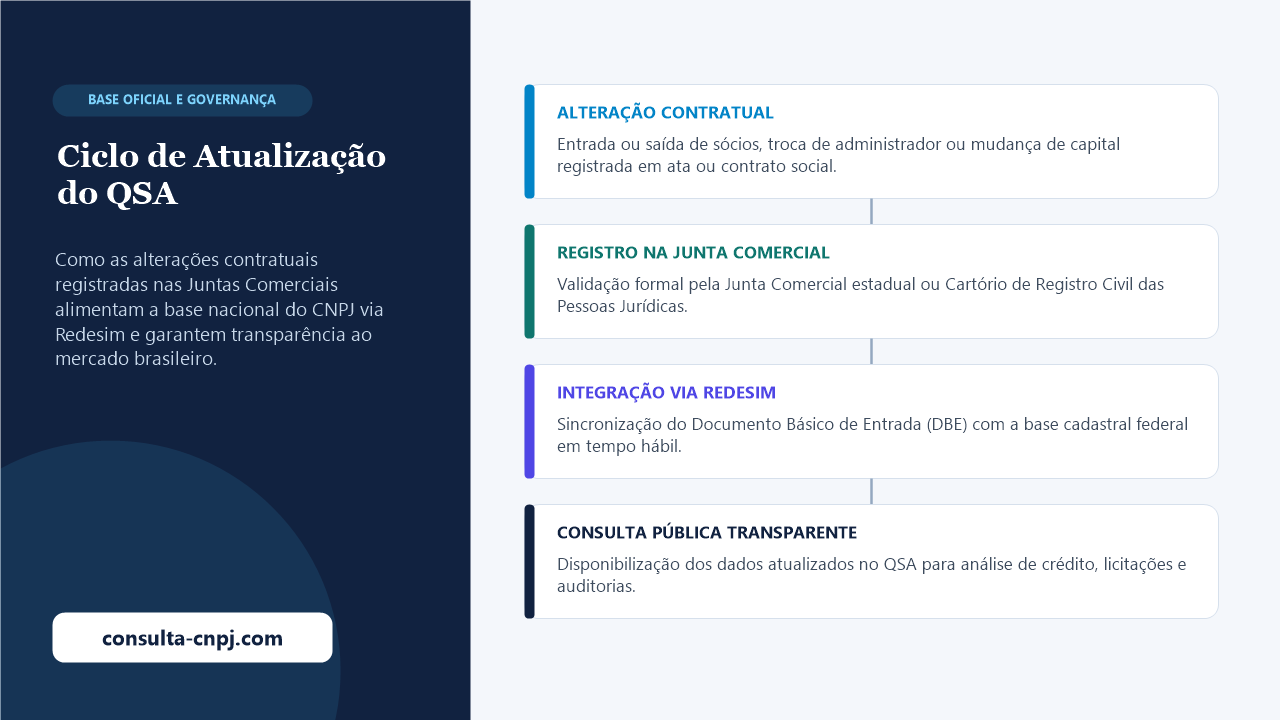
No Brasil, o processo de registro e atualização cadastral passa pela Rede Nacional para a Simplificação do Registro e da Legalização de Empresas e Negócios, a Redesim. Quando uma sociedade decide admitir um novo investidor, retirar um sócio antigo ou substituir o administrador, os contadores ou advogados submetem o pedido por meio de viabilidade e Documento Básico de Entrada, integrando os dados enviados à Junta Comercial estadual ou ao cartório competente.
Somente após a análise formal e o deferimento do arquivamento pela Junta Comercial é que os eventos de alteração são sincronizados definitivamente com a base da Receita Federal. Em condições normais, a atualização cadastral ocorre em poucos dias úteis após o registro; porém, exigências documentais na Junta, divergências de CPF, pendências de assinatura digital ou processos de transformação societária podem prolongar esse intervalo.
O Que Fazer Quando Há Defasagem Entre Contrato Social e Cadastro Federal
Durante uma negociação urgente, pode ocorrer de o fornecedor apresentar uma alteração contratual recém-arquivada na Junta Comercial que ainda não apareceu na consulta pública do CNPJ, ou vice-versa. Nessas situações intermediárias, a postura mais prudente consiste em solicitar tanto a certidão simplificada recente da Junta Comercial quanto o protocolo de integração do Documento Básico de Entrada, confrontando as datas de autenticação.
Se a junta comercial já registrou o novo administrador e o processo de sincronização federal encontra-se em trânsito regular, o departamento jurídico pode avaliar a aceitação provisória mediante comprovação da certidão oficial emitida pelo órgão estadual. Por outro lado, contratos ainda não protocolados ou rasurados sem chancela da Junta não transferem poderes perante terceiros, mesmo que já tenham sido assinados particularmente entre os sócios.
Importância da Higiene Cadastral para a Própria Empresa
Manter o Quadro de Sócios e Administradores rigorosamente atualizado não interessa apenas a terceiros que avaliam sua empresa; trata-se de proteção vital para a própria organização e seus dirigentes. Ex-sócios que deixaram a sociedade de fato, mas não cuidaram para que a alteração contratual fosse registrada na Junta e refletida na Receita Federal, continuam aparecendo nos sistemas públicos e podem sofrer bloqueios indevidos ou citações em processos judiciais movidos contra a empresa anos depois da saída.
Da mesma forma, empresas que mantêm administradores falecidos, endereços antigos ou divergências entre o cadastro estadual e o federal enfrentam travas imediatas em aberturas de conta bancária, renovação de certificados digitais e-CNPJ, emissão de certidões negativas e participação em programas de financiamento. Auditorias semestrais simples no próprio espelho societário evitam gargalos burocráticos justamente nos momentos em que o negócio precisa de agilidade.
Aplicações Práticas na Gestão de Crédito, Compras, Licitações e LGPD
O valor estratégico da leitura correta do QSA atravessa múltiplos departamentos dentro de uma organização moderna. Em vez de permanecer confinado à mesa do advogado societário, o dado cadastral bem interpretado alimenta modelos de risco, esteiras de compras e controles internos de integridade.
Análise de Crédito Corporativo e Limites Comerciais
Mesas de crédito enfrentam diariamente o desafio de equilibrar crescimento de vendas com controle de inadimplência. Ao incorporar variáveis societárias na matriz de pontuação — como estabilidade do quadro de administradores, presença de sócios com histórico sólido em empresas regulares e coerência entre capital e faturamento presumido —, a área financeira ajusta prazos de pagamento e limites de exposição de maneira muito mais precisa do que olhando apenas para restrições de curto prazo.
Quando uma empresa solicitante de crédito pertence a um grupo econômico robusto identificado pelo cruzamento societário, torna-se possível estruturar fianças ou avales da controladora para viabilizar negócios que seriam recusados isoladamente. No sentido oposto, quando a verificação detecta pulverização artificial de CNPJs novos sob o mesmo endereço e mesmos parentes ou sócios interpostos, o analista antecipa o risco antes mesmo de faturar o primeiro pedido.
Homologação de Fornecedores e Conflito de Interesses
Nas áreas de suprimentos e auditoria interna, o cruzamento do QSA de fornecedores contra a base de colaboradores, diretores e familiares da empresa contratante é uma das ferramentas mais eficazes contra fraudes em compras e favorecimentos ilícitos. Não raramente, esquemas de superfaturamento operam por meio de fornecedores aparentemente independentes cujo sócio oculto ou administrador mantém vínculo direto com alguém responsável pela aprovação de orçamentos dentro da contratante.
Também em processos de contratação pública regidos pela legislação brasileira de licitações, comissões de licitação examinam a composição societária das participantes para coibir conluio entre concorrentes que partilham os mesmos sócios ou administradores no mesmo certame, bem como para verificar eventuais impedimentos decorrentes de sanções aplicadas anteriormente a sócios majoritários.
Uso Responsável de Dados Públicos Sob a Ótica da LGPD
Uma preocupação legítima de gestores de compliance refere-se à conformidade das consultas cadastrais com a Lei Geral de Proteção de Dados Pessoais. Embora os dados do CNPJ digam respeito primordialmente a pessoas jurídicas, o QSA traz nomes e informações de vinculação de pessoas naturais que atuam como sócios e administradores.
A legislação brasileira assegura publicidade e transparência ao registro empresarial justamente para viabilizar segurança jurídica nas relações econômicas, conferindo base legal sólida para tratamento desses dados em atividades legítimas de proteção ao crédito, prevenção a fraudes, cumprimento de obrigação legal e execução contratual. Ainda assim, boas práticas de governança determinam que as organizações armazenem apenas o necessário para suas finalidades comerciais ou regulatórias, evitem exposição indevida de documentos pessoais completos em ambientes abertos e utilizem bases atualizadas e legítimas em seus sistemas internos.
Responsabilidade dos Sócios e Riscos Trabalhistas, Fiscais e Cíveis
Outro motivo determinante para examinar o Quadro de Sócios e Administradores com critério técnico reside na compreensão dos limites da responsabilidade patrimonial. Em regra geral, nas sociedades limitadas e nas sociedades anônimas, o patrimônio pessoal dos sócios permanece separado das obrigações contraídas pela pessoa jurídica, protegendo o investidor contra oscilações normais da atividade econômica desde que o capital social tenha sido integralizado e a gestão observe a lei.
Contudo, o ordenamento jurídico brasileiro prevê hipóteses em que essa blindagem pode ser relativizada, especialmente nos casos de abuso da personalidade jurídica, confusão patrimonial entre contas pessoais e empresariais, dissolução irregular sem baixa formal nos órgãos competentes ou infrações graves na condução administrativa. Em demandas trabalhistas e execuções fiscais envolvendo encerramento abrupto de atividades, o histórico de administradores que integravam o QSA no período do fato gerador costuma ser analisado cuidadosamente pelo Judiciário.
Para compradores de empresas, investidores minoritários e credores institucionais, essa dinâmica reforça o valor preventivo do levantamento societário completo. Mapear quais sócios entraram ou saíram recentemente, verificar se houve redução incomum de capital ou transferência de ativos para outras companhias da mesma família e conferir certidões judiciais vinculadas tanto ao CNPJ quanto aos administradores principais evita herdar passivos ocultos de sucessão empresarial ou comprometer a recuperabilidade de garantias contratadas.
Perguntas Frequentes Sobre Consulta de QSA e Estrutura Societária
Qualquer pessoa pode consultar o Quadro de Sócios e Administradores de uma empresa?
Sim. O Quadro de Sócios e Administradores integra o conjunto de informações públicas do cadastro empresarial brasileiro mantido pela Receita Federal para promover transparência nas relações comerciais e jurídicas. Qualquer cidadão, empresa, instituição financeira ou órgão público pode verificar quem são os sócios e administradores vinculados a um CNPJ ativo ou baixado mediante os canais oficiais e plataformas especializadas.
O QSA mostra a porcentagem exata de participação de cada sócio?
No espelho público simplificado do CNPJ divulgado diretamente na consulta tradicional, constam o nome do sócio ou administrador, sua qualificação cadastral e, em muitos registros, a data de entrada na sociedade, sem detalhamento integral da divisão exata de quotas em percentual. Para confirmar a distribuição precisa de quotas patrimoniais, cláusulas de distribuição desproporcional de lucros ou regras específicas de quórum, é indispensável solicitar a certidão específica ou cópia do contrato social consolidado arquivado na Junta Comercial.
Por que algumas empresas aparecem sem sócios listados na consulta?
A ausência de uma tabela tradicional de QSA ocorre com maior frequência em naturezas jurídicas unipessoais sem estrutura societária coletiva, como o Empresário Individual e o Microempreendedor Individual, além de determinadas entidades públicas, associações ou fundações que seguem registros de diretoria em moldes próprios. Verificar primeiramente a natureza jurídica esclarece se a ausência é estrutural ou fruto de pendência cadastral.
Quanto tempo demora para um novo sócio aparecer no QSA após alterar o contrato?
Em geral, após o deferimento e registro da alteração contratual na Junta Comercial integrada à Redesim, a atualização do Quadro de Sócios e Administradores na base federal costuma refletir em poucos dias úteis. Caso haja divergência nos dados cadastrais do CPF do novo integrante, erros no preenchimento do Documento Básico de Entrada ou demora no trâmite estadual, o prazo pode se estender até a regularização do protocolo.
Consolidação de Uma Cultura de Análise Cadastral Contínua
Tratar a conferência do CNPJ como mera formalidade burocrática executada apenas uma vez no início do relacionamento comercial pertence ao passado. Empresas resilientes tratam a inteligência cadastral como processo vivo: monitoram periodicamente alterações no quadro de sócios de clientes críticos, verificam a consistência das cadeias societárias de fornecedores estratégicos e treinam suas equipes comerciais e financeiras para reconhecer sinais precoces de risco antes que se transformem em perdas contabilizadas.
Quando a leitura técnica dos códigos de qualificação se une ao entendimento prático do ciclo de registro nas Juntas Comerciais, o Quadro de Sócios e Administradores deixa de ser uma tabela estática de nomes e passa a operar como bússola segura de governança corporativa. Para complementar sua rotina de verificação cadastral com visão abrangente sobre dados empresariais brasileiros, vale também explorar este material complementar de consulta de CNPJ, fortalecendo cada etapa de análise de mercado, prevenção a fraudes e tomada de decisão em negócios B2B.